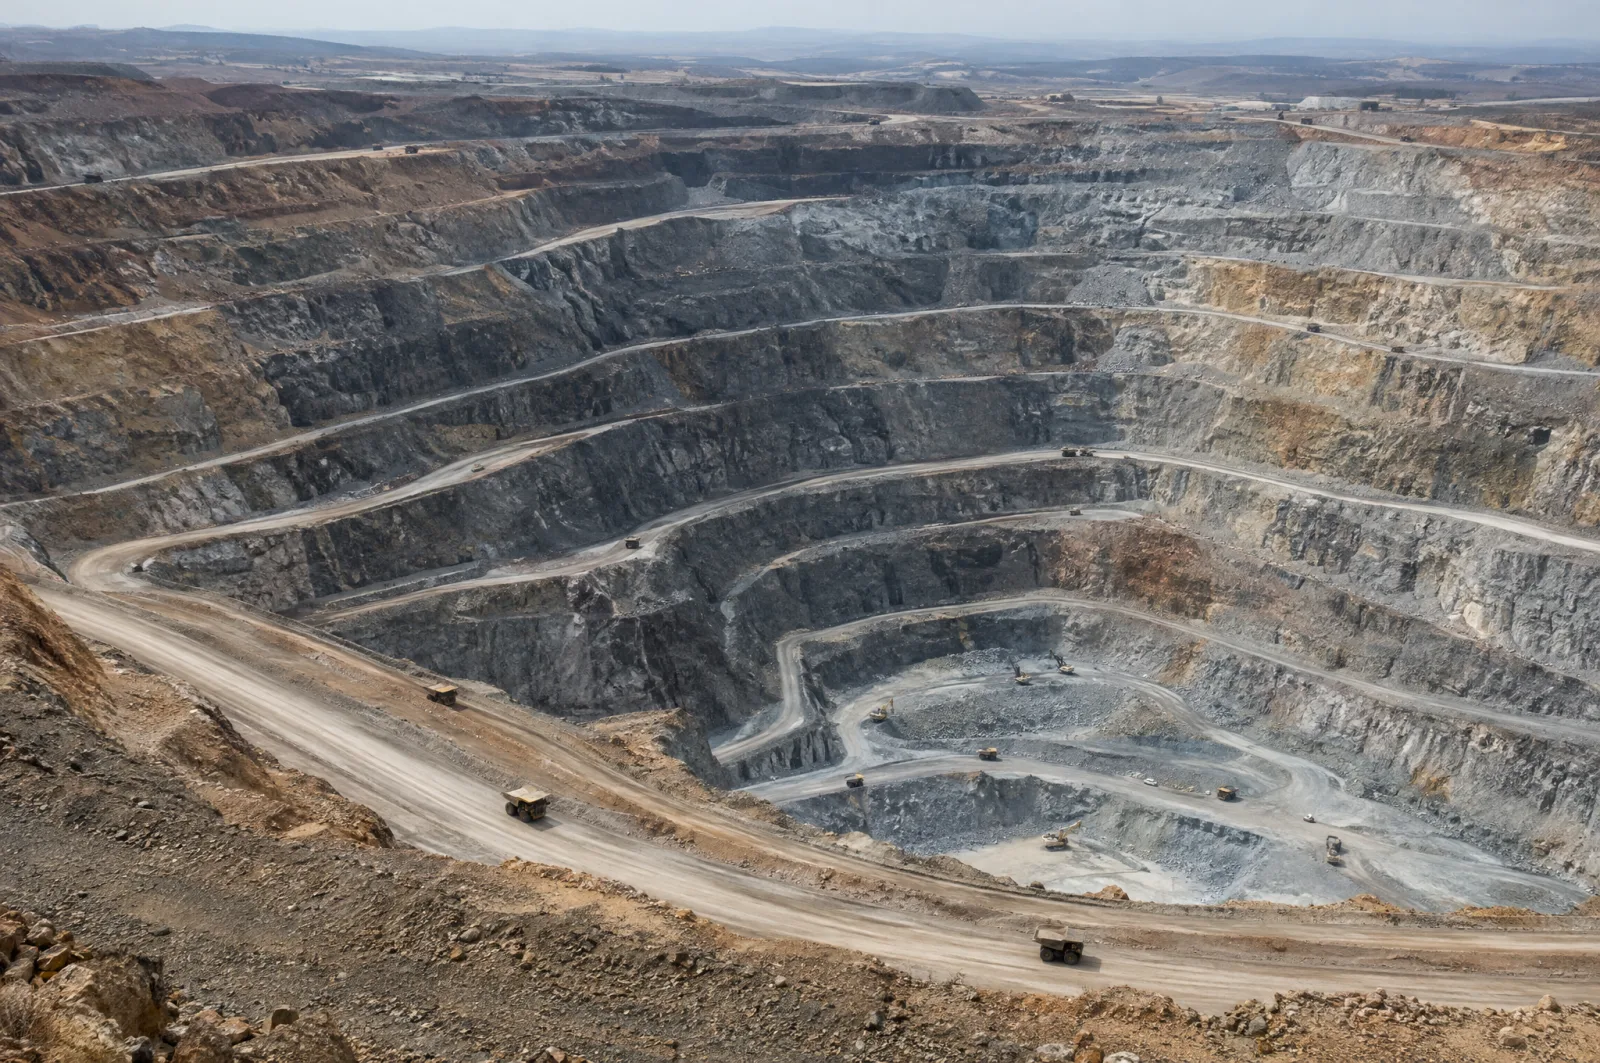
Kobalt ortadan kaybolmadı. Glencore, Demokratik Kongo Cumhuriyeti’nde karışık cevheri çıkarmaya, içindeki bakırı ayırmaya devam ediyor ve kobaltın büyük kısmını satılabilir hidroksite dönüştürmek yerine çözelti halinde bekletiyor. Şirketin perşembe günü yayımladığı üçüncü çeyrek güncellemesine göre bu şekilde tutulan malzeme üretim rakamlarına hiç dahil edilmiyor.
Manşet rakamın yarıya inmesinin tek nedeni bu. Bu, metalin ne zaman işleneceğine dair bir karar; cevher yatağının ya da madenlerin başarısız olduğuna dair bir işaret değil.
Temel rakamlar
- 13.700 ton 2026’nın ilk dokuz ayında kendi kaynaklı kobalt; 2025’in aynı döneminde 28.500 ton
- 3.500 ton üçüncü çeyrekte kobalt, bir önceki çeyreğin %20 altında
- 11.600 ton eylül sonuna kadar Afrika Bakır biriminden kobalt, yıllık bazda %56 daha düşük
- 5,31 sterlin Glencore’un perşembe günü Londra’daki hisse fiyatı, gün içinde %1,9 düşüşle; piyasa değeri yaklaşık 62,4 milyar sterlin
Metal neden çözelti halinde bırakılıyor
En büyük kobalt üreticisi ülke olan Kongo, fiyatların dokuz yılın en düşük seviyesine gerilemesinin ardından Şubat 2025’te ihracatı durdurdu. Yasak aynı yılın ekim ayında yerini bir kota sistemine bıraktı; 2026 ve 2027 için yıllık ihracat sınırları belirlendi ve kısıtlamalar en az 2027 sonuna kadar sürüyor. Okuduğum iki rapor bu zaman çizelgesi konusunda hemfikir.
Bir üretici için ihracat kotası, çıkarılabilecek miktarı değil, sevk edilebilecek miktarı sınırlar. Glencore, kobaltı çözelti halinde tutmanın şimdilik işleme maliyetlerini azalttığını ve ihracat kuralları değiştikçe değeri ileride elde etmeyi beklediğini söyledi. Şirkete göre Kamoto Copper Company ve Mutanda, yakın vadeli ihracat tahsislerini karşılayacak kadar kobalt stokuna zaten sahip.
Açıklanmayan bir nokta var: ne kadar metalin bekletildiği. Ne The Northern Miner ne de Mining.com bir hacim ya da dönüştürme tarihi bildiriyor. Mining.com’un belirttiği gibi, bu durum ileride oluşacak arz fazlasının büyüklüğünü belirsiz bırakıyor.
Kısacası: bir hükümet bir metalin ülkeden ne kadarının çıkabileceğini sınırladığında, onu sevk edemeyen madenciler ya işlemeyi tamamlayıp ürünü depolamak ya da yarı yolda durup ham maddeyi depolamak arasında seçim yapar. Glencore, kobaltının bir kısmı için ikinci yolu seçti. Metal hâlâ mevcut olduğundan ileride piyasaya dönebilir; yatırımcıların kota tarihlerini üretim rakamları kadar yakından izlemesinin nedeni de bu.
Bakır ters yönde ilerledi
The Northern Miner’ın bildirdiğine göre kendi kaynaklı bakır üretimi eylül sonuna kadar 598.600 tona ulaştı; bu, bir yıl önceki 583.500 tona göre %3 artış. Kapatılan Mount Isa bakır madeni ve satılan Kidd operasyonu hariç tutulduğunda karşılaştırılabilir artış %12 oldu. Afrika Bakır’daki daha yüksek madencilik hızları ve daha iyi tenörler ile Peru’daki Antamina’da daha zengin cevher, Antapaccay ve Collahuasi’deki zayıf üretimi telafi etti.
Glencore, 2026 bakır tahminini 810.000–870.000 ton aralığında korudu ve üretimin bu aralığın alt sınırına yakın gerçekleşmesinin beklendiğini söyledi. Çelik üretiminde kullanılan kömür, Britanya Kolumbiyası’ndaki Elk Valley Resources’ta işleme kapasitesi ve verimler nedeniyle eylül sonuna kadar %13 düşüşle 21,5 milyon tona geriledi ve 30–32 milyon tonluk hedefin alt ucuna doğru ilerliyor. Enerji kömürü 73,5 milyon tondan 73,9 milyon tona çıkarak pek değişmedi.
Ferrokrom izabe tesisleri yeniden devreye giriyor: daha önce Lion’un ardından eylülde Boshoek ve ekimde Wonderkop; bu da şirkete atfedilebilir ferrokrom üretimini ikinci çeyreğe göre %29 artırdı. CEO Gary Nagle çeyreği güçlü bir üretim performansı olarak nitelendirdi ve ana varlıkların genel olarak tahminlerle uyumlu olduğunu belirtti. Şirket, pazarlama biriminden yıllık 5 milyar doların üzerinde düzeltilmiş faiz ve vergi öncesi kâr elde edeceğine dair kendi tahminini yineledi.
İzlenecekler
- 2027 sonu her iki rapora göre Kongo’nun kobalt ihracat kısıtlamalarının sürmesi öngörülen en erken tarih
- 2026’nın dördüncü çeyreği Glencore’un yıllık bakır, kömür ve çinko tahmin aralıklarının karşılaştırıldığı dönem