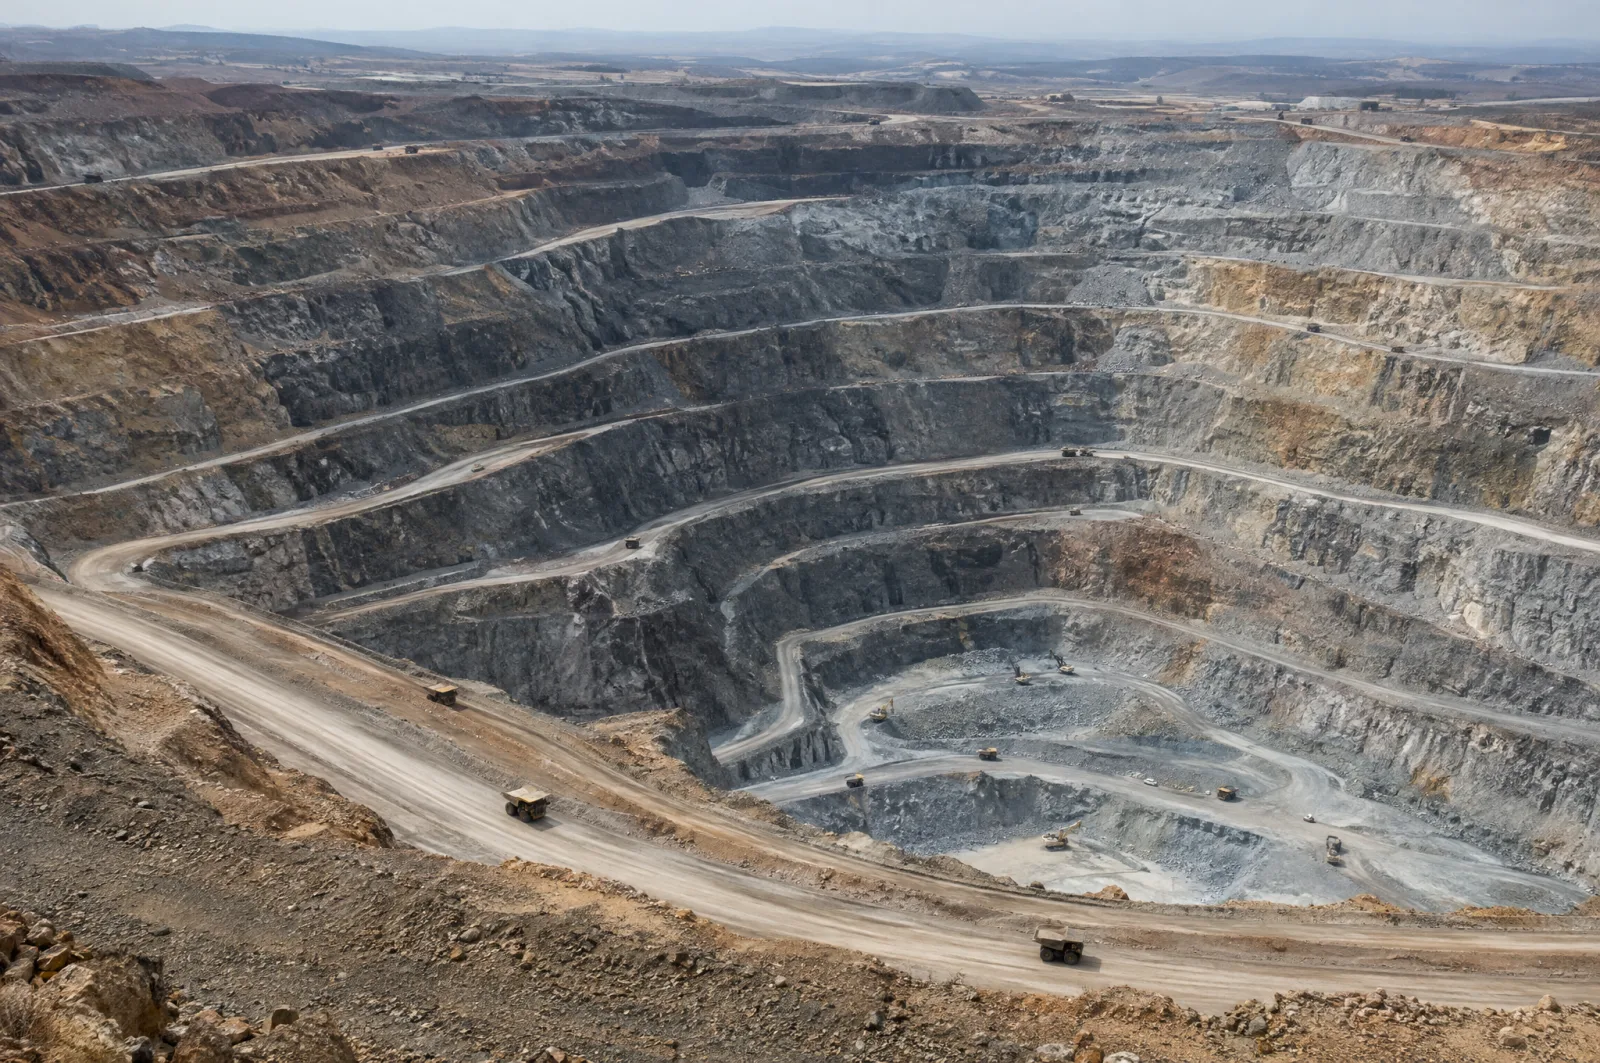
Кобальт никуда не исчез. Glencore по-прежнему добывает смешанную руду в Демократической Республике Конго, извлекает из нее медь, а значительную часть кобальта оставляет в растворе, не превращая его в товарный гидроксид. Удерживаемый таким образом материал полностью исключается из производственных показателей, сообщила компания в четверг в отчете за третий квартал.
Именно поэтому ключевой показатель сократился вдвое. Это решение о сроках переработки металла, а не признак того, что рудное тело или рудники дают сбой.
Ключевые цифры
- 13 700 тонн кобальта из собственного сырья за первые девять месяцев 2026 года против 28 500 тонн за тот же период 2025 года
- 3 500 тонн кобальта в третьем квартале, на 20 % меньше, чем в предыдущем квартале
- 11 600 тонн кобальта подразделения African Copper за январь–сентябрь, на 56 % меньше в годовом выражении
- £5,31 цена акций Glencore в Лондоне в четверг, на 1,9 % ниже за день, что соответствует стоимости около £62,4 млрд
Почему металл оставляют в растворе
Конго, крупнейшая страна — производитель кобальта, остановила экспорт в феврале 2025 года после того, как цены опустились до минимума за девять лет. В октябре того же года запрет сменила система квот с годовыми лимитами экспорта на 2026 и 2027 годы, а ограничения действуют как минимум до конца 2027 года. Оба прочитанных мной отчета сходятся в этой хронологии.
Для производителя экспортная квота ограничивает объем отгрузок, а не добычи. По словам Glencore, хранение кобальта в растворе сейчас снижает затраты на переработку, и компания рассчитывает получить его стоимость позже, по мере изменения экспортных правил. По данным компании, у Kamoto Copper Company и Mutanda уже есть запасы кобальта, достаточные для покрытия экспортных квот на ближайшее время.
Одно не раскрывается: какой объем металла удерживается. Ни The Northern Miner, ни Mining.com не сообщают ни объема, ни сроков его переработки. Поэтому масштаб будущего избытка предложения остается неизвестным, как отметил Mining.com.
Простыми словами: когда государство ограничивает вывоз металла из страны, горнодобывающие компании, которые не могут его отгрузить, выбирают между тем, чтобы завершить переработку и хранить готовый продукт, или остановиться на полпути и хранить сырье. Glencore выбрала второй путь для части своего кобальта. Металл по-прежнему существует, поэтому позже он может вернуться на рынок — вот почему трейдеры следят за сроками квот так же внимательно, как за производственными показателями.
Медь пошла в другую сторону
Производство меди из собственного сырья за январь–сентябрь достигло 598 600 тонн, увеличившись на 3 % с 583 500 тонн годом ранее, сообщило издание The Northern Miner. Без учета закрытого медного рудника Mount Isa и проданного предприятия Kidd сопоставимый рост составил 12 %. Более высокие темпы добычи и лучшее содержание металла в African Copper, а также более богатая руда на Antamina в Перу компенсировали более слабое производство на Antapaccay и Collahuasi.
Glencore сохранила прогноз по меди на 2026 год на уровне 810 000–870 000 тонн и заявила, что показатель, вероятно, окажется у нижней границы этого диапазона. Производство металлургического угля за январь–сентябрь снизилось на 13 % до 21,5 млн тонн из-за пропускной способности и выхода продукции на Elk Valley Resources в Британской Колумбии и движется к нижней границе целевого диапазона 30–32 млн тонн. Производство энергетического угля почти не изменилось: 73,9 млн тонн против 73,5 млн.
Ферросплавные заводы возобновляют работу: Boshoek в сентябре и Wonderkop в октябре, ранее — Lion, что увеличило атрибутируемое производство феррохрома на 29 % по сравнению со вторым кварталом. Генеральный директор Гэри Нэгл назвал квартал сильным по производственным результатам: основные активы в целом соответствовали прогнозу. Компания подтвердила собственный прогноз скорректированной прибыли до вычета процентов и налогов от трейдингового бизнеса за полный год на уровне более $5 млрд.
За чем следить
- Конец 2027 года самый ранний срок, до которого должны действовать ограничения Конго на экспорт кобальта, согласно обоим отчетам
- Четвертый квартал 2026 года период, по отношению к которому оцениваются годовые прогнозные диапазоны Glencore по меди, углю и цинку