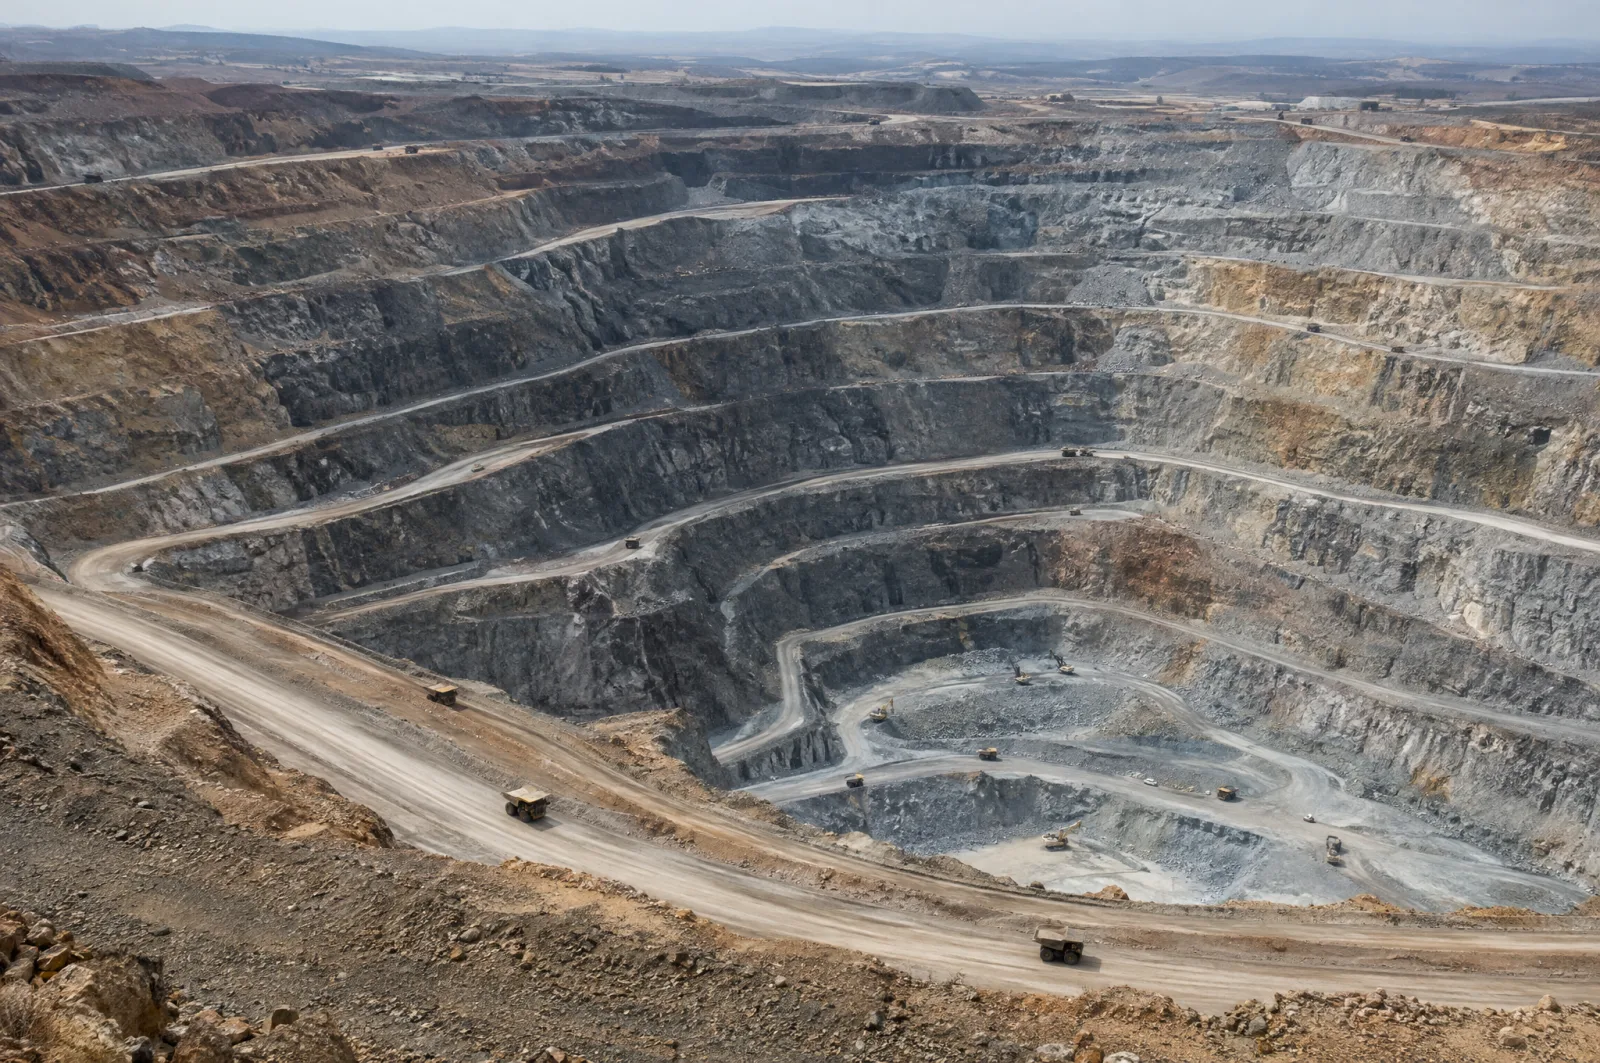
O cobalto não desapareceu. A Glencore continua extraindo o minério misto na República Democrática do Congo, retirando dele o cobre e deixando grande parte do cobalto em solução, em vez de transformá-lo em hidróxido comercializável. O material mantido dessa forma fica totalmente fora dos números de produção, informou a empresa em sua atualização do terceiro trimestre na quinta-feira.
Essa é toda a razão pela qual o número principal caiu pela metade. Trata-se de uma decisão sobre quando processar o metal, não de um sinal de que o corpo de minério ou as minas estejam falhando.
Números principais
- 13.700 toneladas de cobalto de fonte própria nos primeiros nove meses de 2026, ante 28.500 toneladas no mesmo período de 2025
- 3.500 toneladas de cobalto no terceiro trimestre, 20% abaixo do trimestre anterior
- 11.600 toneladas de cobalto da divisão African Copper até setembro, 56% a menos na comparação anual
- £5,31 preço da ação da Glencore em Londres na quinta-feira, queda de 1,9% no dia, para um valor de cerca de £62,4 bilhões
Por que o metal está sendo deixado em solução
O Congo, maior país produtor de cobalto, suspendeu as exportações em fevereiro de 2025, depois que os preços haviam caído ao menor nível em nove anos. A proibição deu lugar a um sistema de cotas em outubro daquele ano, com limites anuais de exportação fixados para 2026 e 2027, e as restrições vigoram pelo menos até o fim de 2027. Os dois relatos que li concordam com essa cronologia.
Para um produtor, uma cota de exportação limita o que pode ser embarcado, não o que pode ser extraído. A Glencore disse que manter o cobalto em solução reduz os custos de processamento agora e que espera capturar o valor mais tarde, à medida que as regras de exportação mudarem. A Kamoto Copper Company e a Mutanda já possuem estoques de cobalto suficientes para cobrir suas cotas de exportação de curto prazo, segundo a empresa.
Uma coisa não é divulgada: quanto metal está sendo retido. Nem o The Northern Miner nem o Mining.com informam um volume ou uma data para convertê-lo. Isso deixa desconhecido o tamanho do eventual excesso de oferta, como observou o Mining.com.
Em palavras simples: quando um governo limita quanto de um metal pode sair do país, as mineradoras que não conseguem embarcá-lo têm uma escolha entre concluir o processamento e estocar o produto, ou parar no meio do caminho e estocar a matéria-prima. A Glencore escolheu o segundo caminho para parte de seu cobalto. O metal continua existindo, portanto pode voltar ao mercado mais tarde, e é por isso que os traders acompanham os prazos das cotas tão de perto quanto os números de produção.
O cobre seguiu o caminho oposto
A produção de cobre de fonte própria chegou a 598.600 toneladas até setembro, alta de 3% ante 583.500 toneladas um ano antes, informou o The Northern Miner. Excluindo a mina de cobre Mount Isa, fechada, e a operação Kidd, vendida, o ganho comparável foi de 12%. Taxas de lavra mais altas e teores melhores na African Copper, além de minério mais rico em Antamina, no Peru, compensaram a produção mais fraca em Antapaccay e Collahuasi.
A Glencore manteve sua projeção de cobre para 2026 em 810.000 a 870.000 toneladas e disse que ela provavelmente ficará perto do piso dessa faixa. O carvão siderúrgico caiu 13%, para 21,5 milhões de toneladas até setembro, contido pelo volume processado e pelos rendimentos na Elk Valley Resources, na Colúmbia Britânica, e caminha para o extremo inferior de sua meta de 30 milhões a 32 milhões de toneladas. O carvão energético ficou praticamente estável em 73,9 milhões de toneladas, ante 73,5 milhões.
As fundições de ferrocromo estão voltando: Boshoek em setembro e Wonderkop em outubro, depois de Lion anteriormente, elevando a produção atribuível de ferrocromo em 29% em relação ao segundo trimestre. O CEO Gary Nagle classificou o trimestre como um forte desempenho de produção, com os principais ativos em linha, de modo geral, com as projeções. A empresa repetiu sua própria previsão de mais de $5 bilhões em lucro antes de juros e impostos ajustado no ano completo de seu negócio de comercialização.
O que acompanhar
- Fim de 2027 o ponto mais cedo até o qual as restrições do Congo à exportação de cobalto devem vigorar, segundo ambos os relatos
- Quarto trimestre de 2026 o período em relação ao qual são medidas as faixas de projeção anual de cobre, carvão e zinco da Glencore