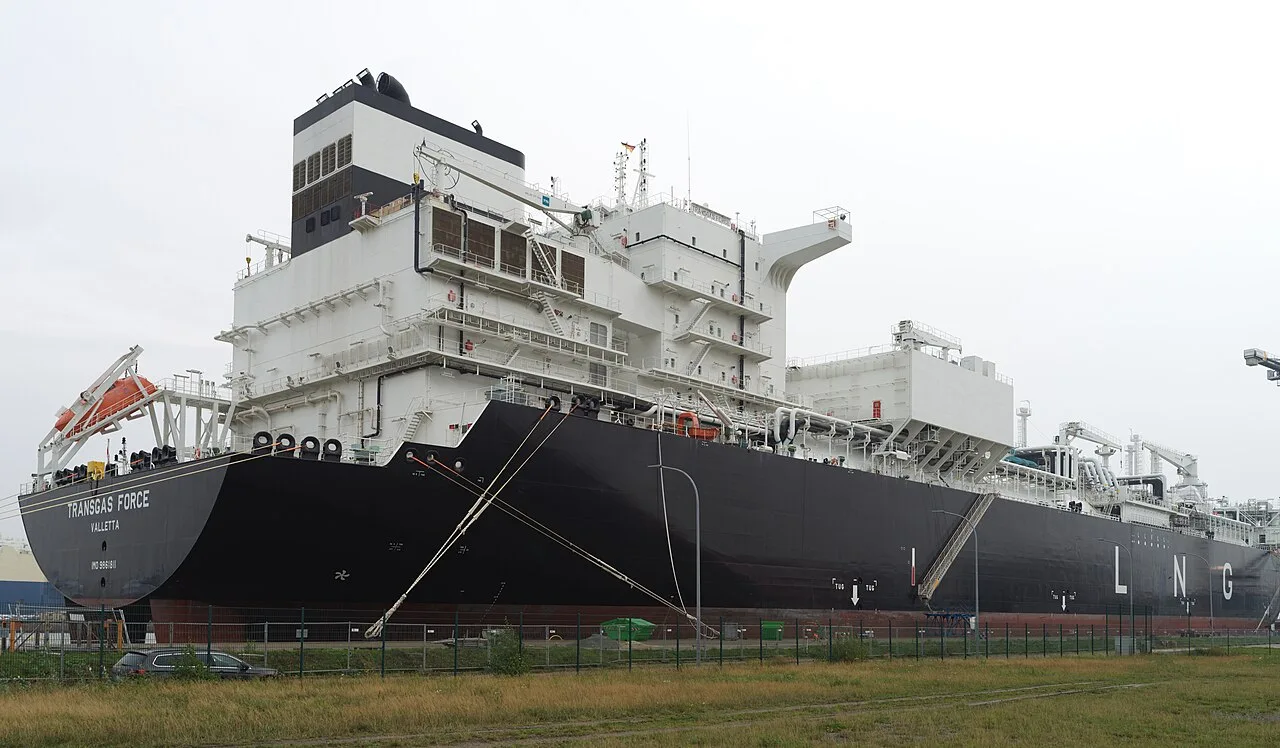

Die Öllieferungen aus dem Nahen Osten sind weitgehend zurück. Katarisches LNG ist es nicht. OilPrice.com berichtet, dass die Lieferungen aus Katar, vor dem Krieg mit dem Iran der zweitgrößte LNG-Exporteur der Welt, in den vergangenen sieben Monaten auf ein Rinnsal geschrumpft sind, ohne dass bislang Anzeichen für eine Rückkehr erkennbar wären.
Dieser Ausfall trifft nun auf den Beginn der Heizsaison, und auf diese Kombination verweisen die Berichte, nicht auf kaltes Wetter allein. Europa und Asien überbieten sich gegenseitig um die noch verfügbaren Spotladungen.
Die wichtigsten Zahlen
- $107,40 das Intraday-Hoch des niederländischen TTF-Frontmonatskontrakts am frühen Montag in Amsterdam, ein Plus von 2,1 % und der höchste Stand seit 2022
- 7 % der Zuwachs desselben Kontrakts in der Vorwoche
- 74,62 % der Füllstand der EU-Speicher am 25. Oktober laut Gas Infrastructure Europe, gegenüber einem Fünfjahresdurchschnitt von rund 86 % für dieses Datum
- 845 TWh europäische Gasvorräte, etwa 100 TWh weniger als ein Jahr zuvor, schrieb Ole Hansen, Leiter der Rohstoffstrategie bei der Saxo Bank, am Freitag in einer Notiz
Die Speicher sind für Ende Oktober leerer als üblich
Mehrere EU-Länder begannen laut OilPrice.com vergangene Woche bei fallenden Temperaturen, Gas aus den Speichern zu entnehmen, und das trieb den Referenzpreis über die fünf Handelstage um 7 % nach oben. Ein Füllstand von 74,62 % ist kein Notstandsniveau, liegt aber rund elf Prozentpunkte unter dem Fünfjahresdurchschnitt für diesen Zeitpunkt im Kalender.
Hansen beschrieb die Lücke in physischen Größen: Die fehlenden 100 TWh entsprächen, so schrieb er, etwa der Energiemenge, die mehr als 80 große LNG-Tanker liefern würden.
In Dollar umgerechnet entspricht das Niveau vom Montag mehr als $30 je Million British Thermal Units, der für LNG-Ladungen verwendeten Einheit. Zuletzt notierte der niederländische Kontrakt im Herbst 2022 auf diesem Niveau, im ersten Winter, den Europa ohne den Großteil des russischen Pipelinegases bewältigen musste.
Warum alle den niederländischen Kontrakt zitieren
Die Title Transfer Facility, kurz TTF, ist ein virtueller Handelspunkt in den Niederlanden, an dem der Großteil des europäischen Großhandelsgases den Besitzer wechselt. Der Frontmonatskontrakt ist derjenige für die Lieferung im nächstgelegenen Kalendermonat, und sein Preis wird genannt, wenn es in einem Bericht heißt, europäisches Gas sei gestiegen oder gefallen.
Einfach gesagt: Die Speicher sind der Puffer zwischen dem, was Europa im Winter verbraucht, und dem, was per Pipeline oder Schiff ankommt. Geht der Puffer niedriger als üblich in die Saison und sind Seeladungen knapp, zieht jede kalte Woche stärker am selben kleinen Vorrat an Ersatzlieferungen, und Käufer bieten mehr dafür. Dieses Bieten zeigt sich als höherer TTF-Preis.
Die drei Berichte, die ich durchgesehen habe, stimmen beim Preis, beim Speicherstand und bei der Ursache der Verknappung überein. Keiner von ihnen sagt, wann katarische Ladungen die Straße von Hormus wieder in größerem Umfang passieren könnten, und keiner nennt ein Datum für eine Entscheidung, die daran etwas ändern würde. Das Wall Street Journal ordnet dieselbe Bewegung in Sorgen um die Winterversorgung ein; keiner der beiden Berichte bietet eine unabhängige Überprüfung, wann die Lieferungen wieder aufgenommen werden.