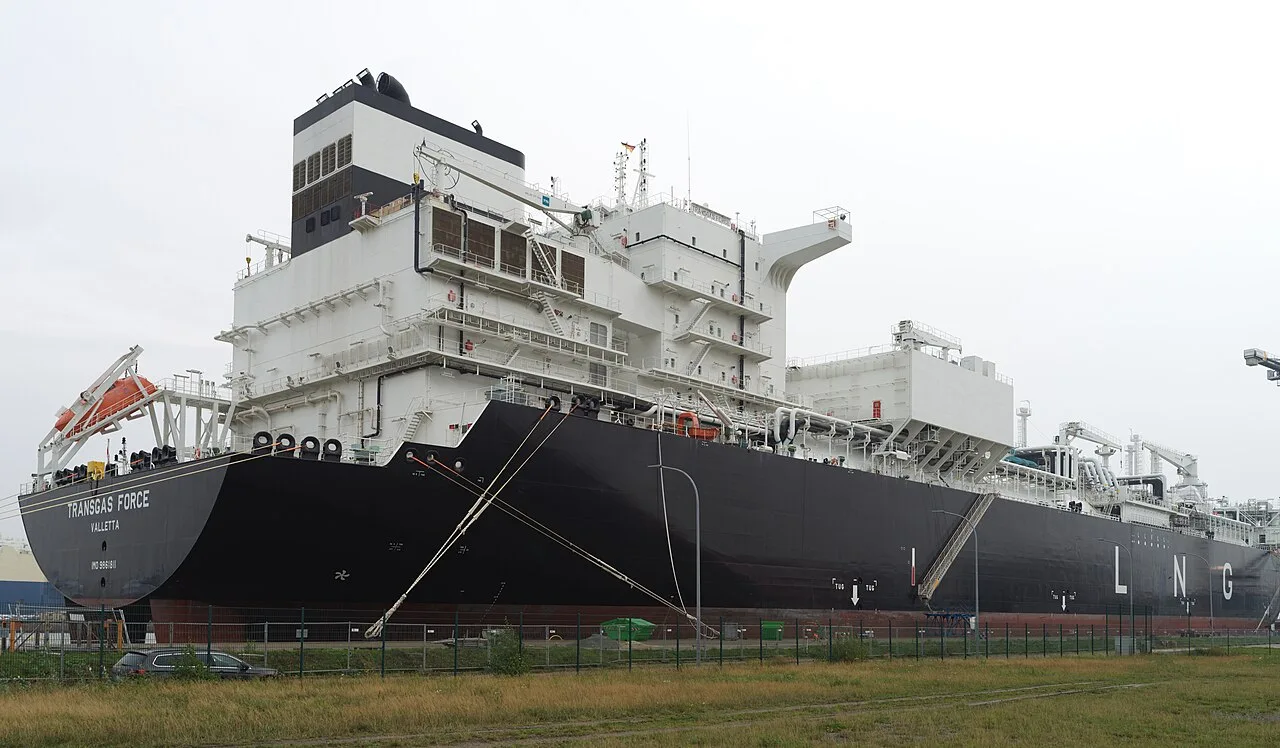

Os embarques de petróleo do Oriente Médio voltaram em grande parte. O GNL do Catar, não. O OilPrice.com informa que os embarques do Catar, o segundo maior exportador de GNL do mundo antes da guerra com o Irã, foram reduzidos a um fio nos últimos sete meses, ainda sem sinal de retomada.
Essa escassez agora coincidiu com o início da temporada de aquecimento, e é essa combinação que as reportagens apontam, e não o frio por si só. A Europa e a Ásia disputam entre si as cargas spot que ainda estão disponíveis.
Números-chave
- $107,40 o pico intradiário do contrato TTF holandês para o mês seguinte no início da segunda-feira em Amsterdã, alta de 2,1% e o maior nível desde 2022
- 7% a alta registrada pelo mesmo contrato na semana anterior
- 74,62% o nível de enchimento dos locais de armazenamento da UE em 25 de outubro, segundo a Gas Infrastructure Europe, contra uma média de cinco anos de cerca de 86% para a data
- 845 TWh os estoques de gás europeus, cerca de 100 TWh a menos que um ano antes, escreveu Ole Hansen, chefe de estratégia de commodities do Saxo Bank, em nota na sexta-feira
Os tanques estão mais vazios do que o normal para o fim de outubro
Vários países da UE começaram a retirar gás do armazenamento na semana passada com a queda das temperaturas, segundo o OilPrice.com, e foi isso que elevou o referencial em 7% nas cinco sessões. Um armazenamento de 74,62% não é um nível de emergência, mas fica cerca de onze pontos percentuais abaixo da média de cinco anos para este ponto do calendário.
Hansen expressou a diferença em termos físicos: os 100 TWh faltantes, escreveu ele, equivalem à energia que mais de 80 grandes navios metaneiros entregariam.
Em dólares, o nível de segunda-feira corresponde a mais de $30 por milhão de unidades térmicas britânicas, a unidade usada para cargas de GNL. A última vez que o contrato holandês foi negociado nesse patamar foi no outono de 2022, o primeiro inverno que a Europa enfrentou sem a maior parte do gás russo por gasoduto.
Por que o contrato holandês é o número que todos citam
O Title Transfer Facility, ou TTF, é um ponto de negociação virtual nos Países Baixos onde a maior parte do gás no atacado da Europa muda de mãos. O contrato para o mês seguinte é o de entrega no mês-calendário mais próximo, e é o preço citado quando uma reportagem diz que o gás europeu subiu ou caiu.
Em palavras simples: o armazenamento é o amortecedor entre o que a Europa consome no inverno e o que chega por gasoduto ou por navio. Quando esse amortecedor começa a temporada mais baixo que o normal e as cargas marítimas são escassas, cada semana fria pressiona mais o mesmo pequeno volume de oferta de reposição, e os compradores pagam mais por ele. É essa disputa que aparece como um preço do TTF mais alto.
As três reportagens que analisei concordam quanto ao preço, ao dado de armazenamento e à origem do aperto. Nenhuma diz quando as cargas do Catar poderão voltar a transitar pelo Estreito de Ormuz em volume, e nenhuma dá uma data para qualquer decisão que mudaria isso. O Wall Street Journal enquadra o mesmo movimento em torno das preocupações com o abastecimento no inverno; nenhuma das reportagens oferece uma verificação independente de quando os fluxos serão retomados.