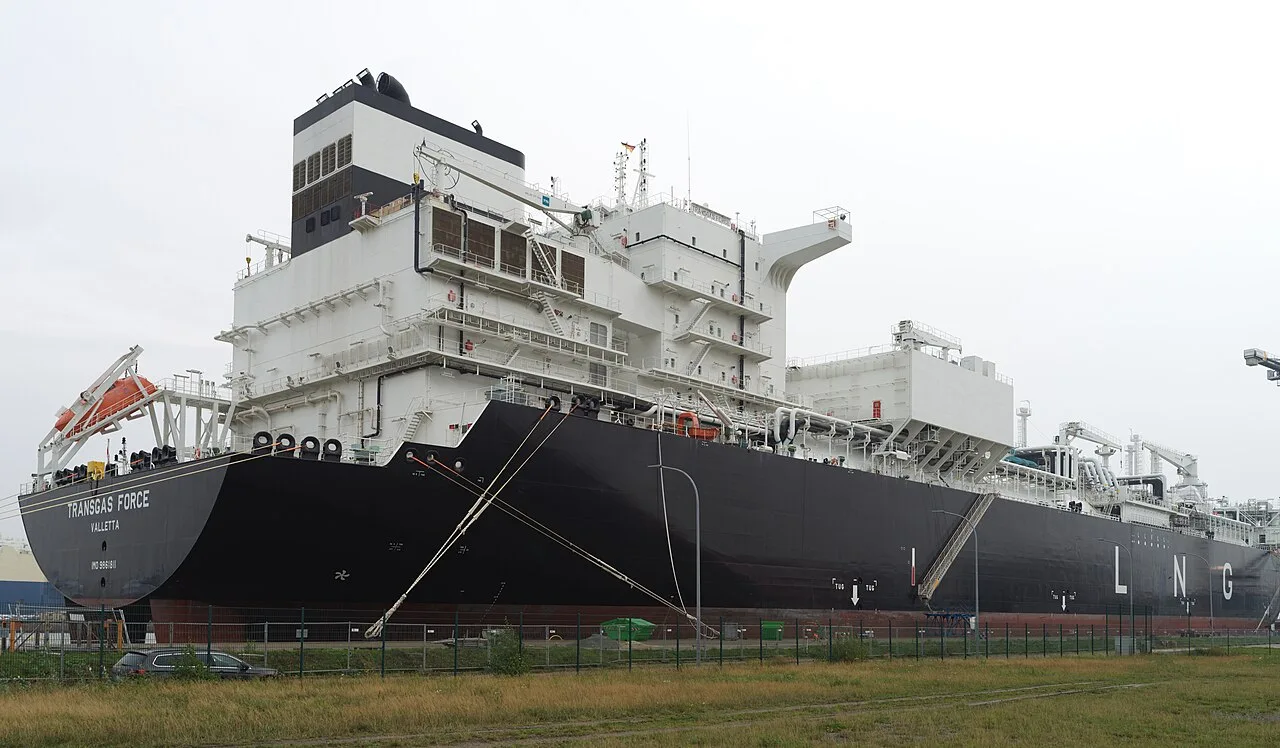

Les livraisons de pétrole du Moyen-Orient ont en grande partie repris. Celles de GNL qatari, non. OilPrice.com rapporte que les expéditions en provenance du Qatar, deuxième exportateur mondial de GNL avant la guerre avec l’Iran, se sont réduites à un mince filet au cours des sept derniers mois, sans aucun signe de reprise pour l’instant.
Ce déficit coïncide désormais avec le début de la saison de chauffage, et c’est cette combinaison que pointent les rapports, plutôt que le froid à lui seul. L’Europe et l’Asie surenchérissent l’une contre l’autre pour les cargaisons spot encore disponibles.
Chiffres clés
- 107,40 $ le pic intrajournalier du contrat TTF néerlandais du mois le plus proche lundi matin à Amsterdam, en hausse de 2,1 % et au plus haut depuis 2022
- 7 % la hausse enregistrée par ce même contrat la semaine précédente
- 74,62 % le taux de remplissage des sites de stockage de l’UE le 25 octobre, selon Gas Infrastructure Europe, contre une moyenne quinquennale d’environ 86 % à cette date
- 845 TWh les stocks de gaz européens, soit environ 100 TWh de moins qu’un an plus tôt, a écrit vendredi dans une note Ole Hansen, responsable de la stratégie matières premières chez Saxo Bank
Des réservoirs plus vides que d’habitude pour fin octobre
Plusieurs pays de l’UE ont commencé à puiser dans leurs stocks de gaz la semaine dernière avec la baisse des températures, selon OilPrice.com, et c’est ce qui a fait grimper la référence de 7 % sur les cinq séances. Un stockage à 74,62 % n’est pas un niveau d’urgence, mais il se situe environ onze points de pourcentage sous la moyenne quinquennale à ce stade du calendrier.
Hansen a traduit cet écart en termes physiques : les 100 TWh manquants, a-t-il écrit, représentent à peu près l’énergie que livreraient plus de 80 grands méthaniers.
En dollars, le niveau de lundi correspond à plus de 30 $ par million de British thermal units, l’unité utilisée pour les cargaisons de GNL. La dernière fois que le contrat néerlandais a évolué à ce niveau, c’était à l’automne 2022, le premier hiver que l’Europe a affronté sans la majeure partie du gaz russe acheminé par gazoduc.
Pourquoi tout le monde cite le contrat néerlandais
Le Title Transfer Facility, ou TTF, est un point d’échange virtuel situé aux Pays-Bas, où s’échange l’essentiel du gaz de gros européen. Le contrat du mois le plus proche porte sur une livraison le mois calendaire suivant, et c’est son prix qui est cité lorsqu’un rapport indique que le gaz européen a monté ou baissé.
En clair : le stockage sert de tampon entre ce que l’Europe consomme en hiver et ce qui arrive par gazoduc ou par navire. Lorsque ce tampon aborde la saison à un niveau plus bas que d’habitude et que les cargaisons maritimes sont rares, chaque semaine froide pèse davantage sur le même petit réservoir d’approvisionnement de remplacement, et les acheteurs enchérissent davantage. Ce sont ces enchères qui se traduisent par un prix TTF plus élevé.
Les trois rapports que j’ai consultés concordent sur le prix, le niveau des stocks et l’origine de la tension. Aucun ne dit quand les cargaisons qataries pourraient de nouveau transiter en volume par le détroit d’Ormuz, et aucun ne donne de date pour une décision qui changerait la situation. Le Wall Street Journal présente le même mouvement sous l’angle des inquiétudes sur l’approvisionnement hivernal ; aucun des deux rapports ne propose de vérification indépendante de la date de reprise des flux.