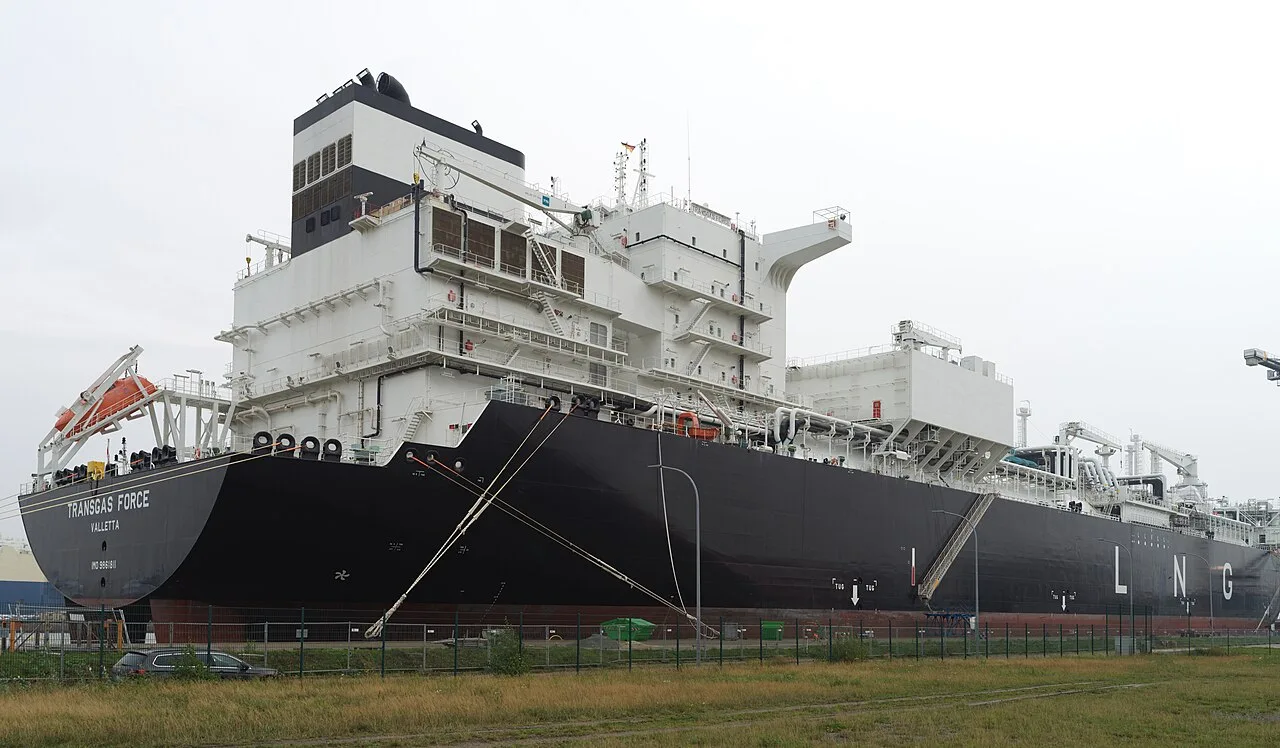

मध्य पूर्व से तेल की शिपमेंट काफ़ी हद तक लौट आई हैं। Qatari LNG नहीं लौटी है। OilPrice.com की रिपोर्ट के अनुसार, ईरान के साथ युद्ध से पहले दुनिया के दूसरे सबसे बड़े LNG निर्यातक Qatar से शिपमेंट पिछले सात महीनों में घटकर बहुत कम रह गई हैं, और अभी तक उनकी वापसी का कोई संकेत नहीं है।
यह कमी अब heating season की शुरुआत से आ मिली है, और रिपोर्टें अकेले ठंडे मौसम की बजाय इसी संयोजन की ओर इशारा करती हैं। यूरोप और एशिया अभी भी उपलब्ध spot cargoes के लिए एक-दूसरे के ख़िलाफ़ बोली लगा रहे हैं।
मुख्य आँकड़े
- $107.40 सोमवार सुबह Amsterdam में front-month Dutch TTF contract का intraday peak, 2.1% ऊपर और 2022 के बाद का उच्चतम स्तर
- 7% वही बढ़त जो इसी contract ने पिछले सप्ताह दर्ज की
- 74.62% Gas Infrastructure Europe के अनुसार 25 अक्टूबर को EU के storage स्थल कितने भरे थे, जबकि इस तारीख़ के लिए पाँच साल का औसत लगभग 86% है
- 845 TWh यूरोपीय gas inventories, जो एक साल पहले की तुलना में लगभग 100 TWh कम हैं, Saxo Bank के head of commodity strategy Ole Hansen ने शुक्रवार को एक नोट में लिखा
अक्टूबर के अंत के हिसाब से टैंक सामान्य से ज़्यादा खाली हैं
OilPrice.com के अनुसार, तापमान गिरने के साथ पिछले सप्ताह कई EU देशों ने storage से gas वापस निकालना शुरू कर दिया, और इसी ने पाँच sessions में benchmark को 7% ऊपर उठाया। 74.62% storage आपातकालीन स्तर नहीं है, लेकिन यह कैलेंडर के इस समय के पाँच साल के औसत से लगभग ग्यारह प्रतिशत अंक नीचे है।
Hansen ने इस अंतर को भौतिक शब्दों में रखा: उन्होंने लिखा कि गायब 100 TWh लगभग उतनी ऊर्जा है जितनी 80 से अधिक बड़े LNG carriers पहुँचाएँगे।
डॉलर के हिसाब से, सोमवार का स्तर $30 प्रति million British thermal units से अधिक बैठता है, जो LNG cargoes के लिए इस्तेमाल होने वाली इकाई है। पिछली बार Dutch contract इस स्तर पर 2022 की शरद ऋतु में ट्रेड हुआ था, जो यूरोप की पहली सर्दी थी जब उसे अधिकांश रूसी pipeline gas के बिना रहना पड़ा।
Dutch contract ही वह आँकड़ा क्यों है जिसे हर कोई उद्धृत करता है
Title Transfer Facility, या TTF, नीदरलैंड में एक virtual trading point है जहाँ यूरोप की अधिकांश wholesale gas का लेन-देन होता है। Front-month contract निकटतम कैलेंडर महीने में डिलीवरी वाला contract है, और जब कोई रिपोर्ट कहती है कि यूरोपीय gas बढ़ी या गिरी, तो यही कीमत उद्धृत की जाती है।
सरल शब्दों में: storage वह buffer है जो सर्दियों में यूरोप की खपत और pipeline या जहाज़ से आने वाली आपूर्ति के बीच रहता है। जब season की शुरुआत में buffer सामान्य से कम हो और समुद्री cargoes दुर्लभ हों, तो हर ठंडा सप्ताह replacement supply के उसी छोटे pool पर ज़्यादा दबाव डालता है, और खरीदार उसके लिए ज़्यादा बोली लगाते हैं। यही बोली ऊँची TTF कीमत के रूप में दिखाई देती है।
जिन तीन रिपोर्टों को मैंने देखा, वे कीमत, storage आँकड़े और दबाव के स्रोत पर सहमत हैं। उनमें से कोई नहीं बताती कि Qatari cargoes फिर से बड़ी मात्रा में Strait of Hormuz से कब गुज़र सकते हैं, और कोई भी किसी ऐसे निर्णय की तारीख़ नहीं देती जो इसे बदल सके। The Wall Street Journal इसी उछाल को सर्दियों की आपूर्ति संबंधी चिंताओं के संदर्भ में रखता है; कोई भी रिपोर्ट इस बात की स्वतंत्र जाँच नहीं देती कि प्रवाह कब फिर से शुरू होगा।