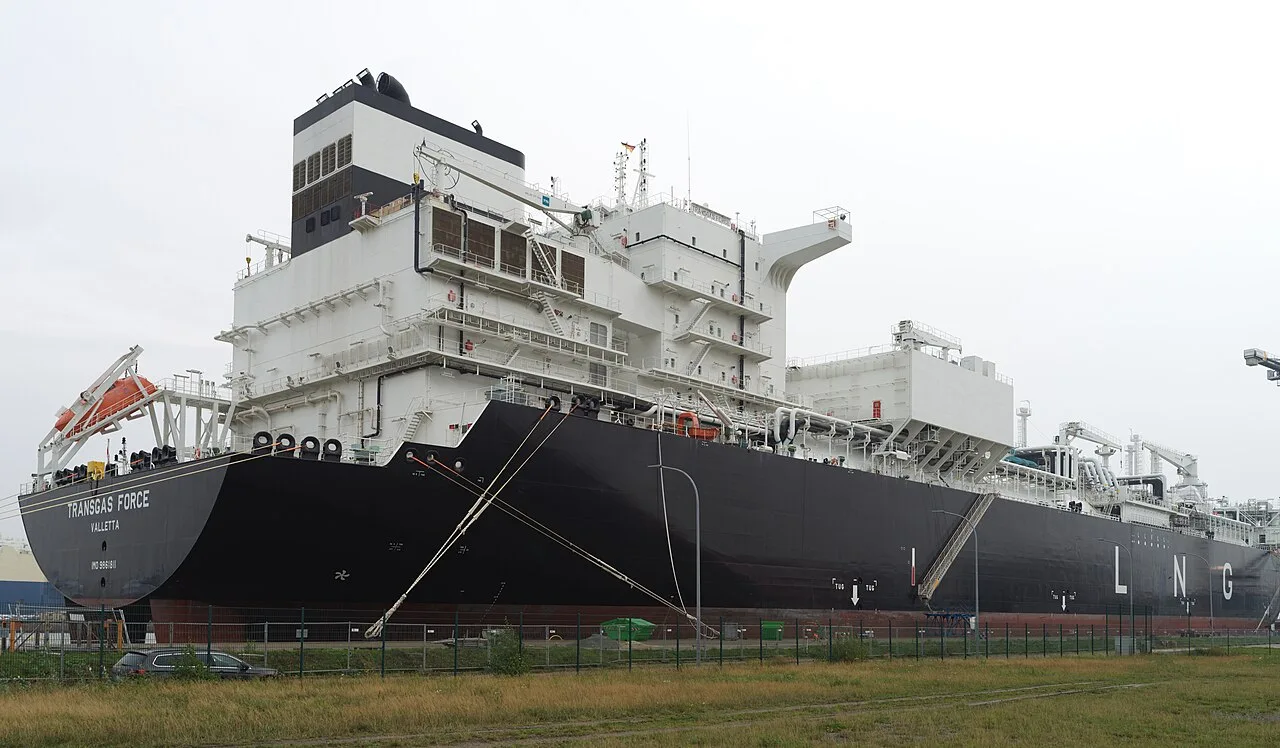

Dostawy ropy z Bliskiego Wschodu w dużej mierze wróciły. Katarski LNG – nie. OilPrice.com podaje, że dostawy z Kataru, przed wojną z Iranem drugiego największego eksportera LNG na świecie, w ciągu ostatnich siedmiu miesięcy skurczyły się do minimum i na razie nic nie wskazuje na ich powrót.
Ten niedobór zbiegł się teraz z początkiem sezonu grzewczego i to właśnie na to połączenie, a nie na samą chłodną pogodę, wskazują doniesienia. Europa i Azja licytują się nawzajem o wszelkie ładunki spot, które są jeszcze dostępne.
Najważniejsze liczby
- 107,40 USD – śróddzienny szczyt holenderskiego kontraktu TTF na najbliższy miesiąc w poniedziałek rano w Amsterdamie, wzrost o 2,1% i najwyższy poziom od 2022 roku
- 7% – wzrost tego samego kontraktu w poprzednim tygodniu
- 74,62% – stopień wypełnienia magazynów w UE 25 października według Gas Infrastructure Europe, wobec średniej pięcioletniej dla tej daty wynoszącej około 86%
- 845 TWh – europejskie zapasy gazu, o około 100 TWh mniej niż rok wcześniej, jak napisał w piątkowej notce Ole Hansen, szef strategii surowcowej Saxo Banku
Zbiorniki są bardziej puste niż zwykle pod koniec października
Według OilPrice.com kilka krajów UE zaczęło w zeszłym tygodniu, wraz ze spadkiem temperatur, pobierać gaz z magazynów i to właśnie podniosło benchmark o 7% w ciągu pięciu sesji. Wypełnienie na poziomie 74,62% nie jest poziomem alarmowym, ale jest o mniej więcej jedenaście punktów procentowych niższe od średniej pięcioletniej w tym momencie roku.
Hansen przedstawił tę lukę w kategoriach fizycznych: brakujące 100 TWh, jak napisał, to mniej więcej tyle energii, ile dostarczyłoby ponad 80 dużych gazowców LNG.
W przeliczeniu na dolary poniedziałkowy poziom to ponad 30 USD za milion brytyjskich jednostek cieplnych, czyli jednostkę stosowaną przy ładunkach LNG. Ostatnio holenderski kontrakt notowano na tym poziomie jesienią 2022 roku, w pierwszą zimę, z którą Europa mierzyła się bez większości rosyjskiego gazu z gazociągów.
Dlaczego wszyscy podają cenę holenderskiego kontraktu
Title Transfer Facility, czyli TTF, to wirtualny punkt handlowy w Holandii, w którym zmienia właściciela większość hurtowego gazu w Europie. Kontrakt na najbliższy miesiąc dotyczy dostawy w najbliższym miesiącu kalendarzowym i to jego cenę podaje się, gdy mowa o tym, że gaz w Europie podrożał lub potaniał.
Mówiąc prosto: magazyny są buforem między tym, ile Europa zużywa zimą, a tym, co dociera gazociągami lub statkami. Gdy bufor zaczyna sezon na niższym poziomie niż zwykle, a ładunków morskich brakuje, każdy chłodny tydzień mocniej obciąża tę samą niewielką pulę dostaw zastępczych, a kupujący oferują za nią więcej. Ta licytacja przekłada się na wyższą cenę TTF.
Trzy doniesienia, które przejrzałem, są zgodne co do ceny, poziomu zapasów i źródła napięć. Żadne z nich nie mówi, kiedy katarskie ładunki mogłyby znów w większych ilościach przepływać przez Cieśninę Ormuz, i żadne nie podaje daty jakiejkolwiek decyzji, która mogłaby to zmienić. The Wall Street Journal przedstawia ten sam ruch w kontekście obaw o zimowe dostawy; żadne z doniesień nie oferuje niezależnego potwierdzenia, kiedy przepływy zostaną wznowione.