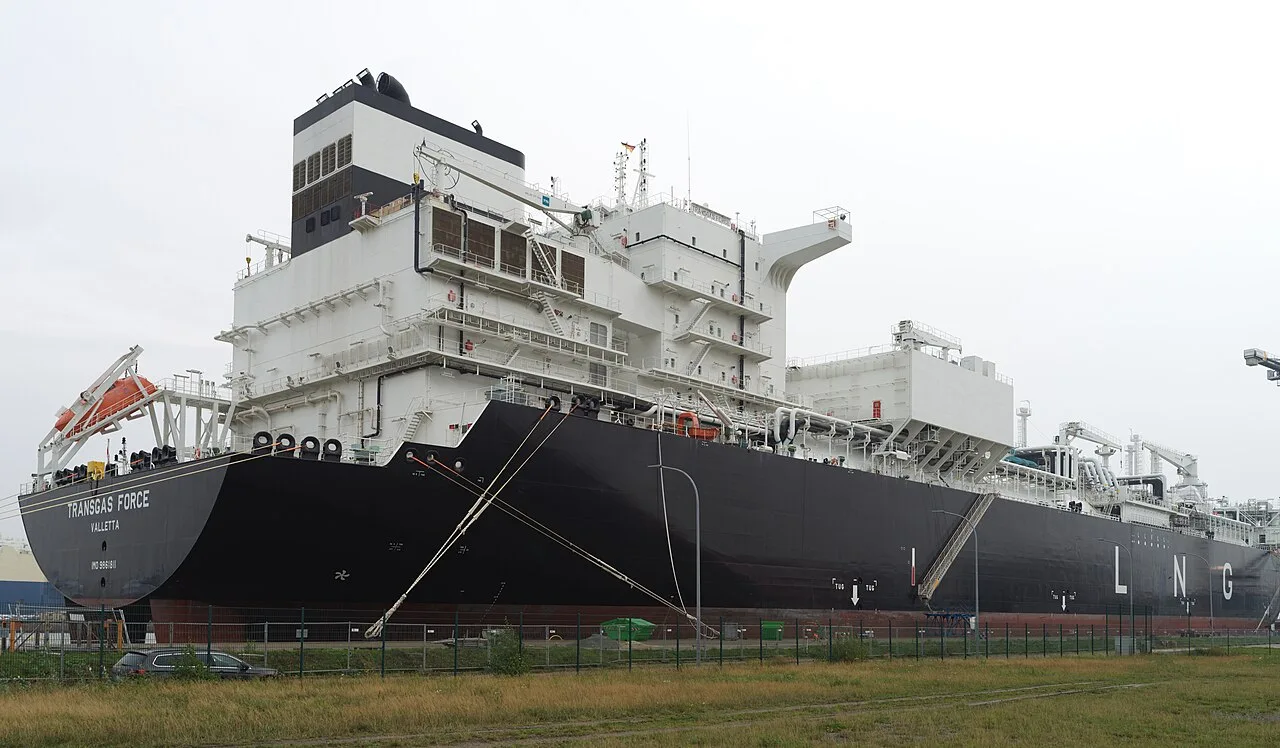

Le spedizioni di petrolio dal Medio Oriente sono in gran parte riprese. Quelle di GNL dal Qatar no. OilPrice.com riferisce che le spedizioni dal Qatar, il secondo esportatore di GNL al mondo prima della guerra con l’Iran, si sono ridotte a un rivolo negli ultimi sette mesi, senza ancora alcun segnale di ripresa.
Questa carenza coincide ora con l’inizio della stagione di riscaldamento, ed è questa combinazione, più che il freddo in sé, a cui rimandano i resoconti. Europa e Asia si contendono a colpi di offerte i carichi spot ancora disponibili.
I numeri chiave
- $107,40 il picco intraday del contratto front-month TTF olandese nelle prime ore di lunedì ad Amsterdam, in rialzo del 2,1% e il livello più alto dal 2022
- 7% il rialzo registrato dallo stesso contratto nella settimana precedente
- 74,62% il livello di riempimento dei siti di stoccaggio dell’UE al 25 ottobre, secondo Gas Infrastructure Europe, contro una media quinquennale di circa l’86% per la stessa data
- 845 TWh le scorte di gas europee, circa 100 TWh in meno rispetto a un anno prima, ha scritto venerdì in una nota Ole Hansen, responsabile della strategia sulle materie prime di Saxo Bank
Serbatoi più vuoti del solito per fine ottobre
Secondo OilPrice.com, la settimana scorsa diversi paesi dell’UE hanno iniziato a prelevare gas dagli stoccaggi con il calo delle temperature, ed è questo che ha spinto il benchmark in rialzo del 7% nelle cinque sedute. Uno stoccaggio al 74,62% non è un livello d’emergenza, ma si trova circa undici punti percentuali sotto la media quinquennale per questo periodo dell’anno.
Hansen ha tradotto il divario in termini fisici: i 100 TWh mancanti, ha scritto, equivalgono all’incirca all’energia che consegnerebbero più di 80 grandi navi metaniere.
In dollari, il livello di lunedì corrisponde a oltre $30 per milione di British thermal unit, l’unità usata per i carichi di GNL. L’ultima volta che il contratto olandese ha scambiato a questi livelli è stato nell’autunno del 2022, il primo inverno affrontato dall’Europa senza la maggior parte del gas russo via gasdotto.
Perché tutti citano il contratto olandese
Il Title Transfer Facility, o TTF, è un punto di scambio virtuale nei Paesi Bassi dove passa di mano la maggior parte del gas all’ingrosso europeo. Il contratto front-month è quello con consegna nel mese di calendario più vicino, ed è il prezzo citato quando un resoconto dice che il gas europeo è salito o sceso.
In parole semplici: lo stoccaggio è il cuscinetto tra ciò che l’Europa consuma in inverno e ciò che arriva via gasdotto o via nave. Quando il cuscinetto inizia la stagione più basso del solito e i carichi via mare scarseggiano, ogni settimana fredda attinge con più forza allo stesso piccolo bacino di forniture sostitutive, e gli acquirenti offrono di più per averle. Sono queste offerte a tradursi in un prezzo TTF più alto.
I tre resoconti che ho esaminato concordano sul prezzo, sul dato degli stoccaggi e sull’origine della stretta. Nessuno di essi dice quando i carichi qatarioti potrebbero tornare a transitare in volume nello Stretto di Hormuz, e nessuno indica una data per una decisione che possa cambiare la situazione. Il Wall Street Journal inquadra lo stesso movimento nei timori sulle forniture invernali; nessuno dei due resoconti offre una verifica indipendente su quando riprenderanno i flussi.